Graubünden plant Steuer auf überwiegend selbstgenutzte Zweitwohnungen
Nach dem Ende des Eigenmietwerts will Graubünden Einnahmeausfälle mit einer besonderen Liegenschaftssteuer abfedern. Vorgeschlagen sind kantonal 1,5 Promille des Vermögenssteuerwerts. Gemeinden und Kirchen sollen selbst entscheiden. Noch ist die Vorlage in Vernehmlassung.
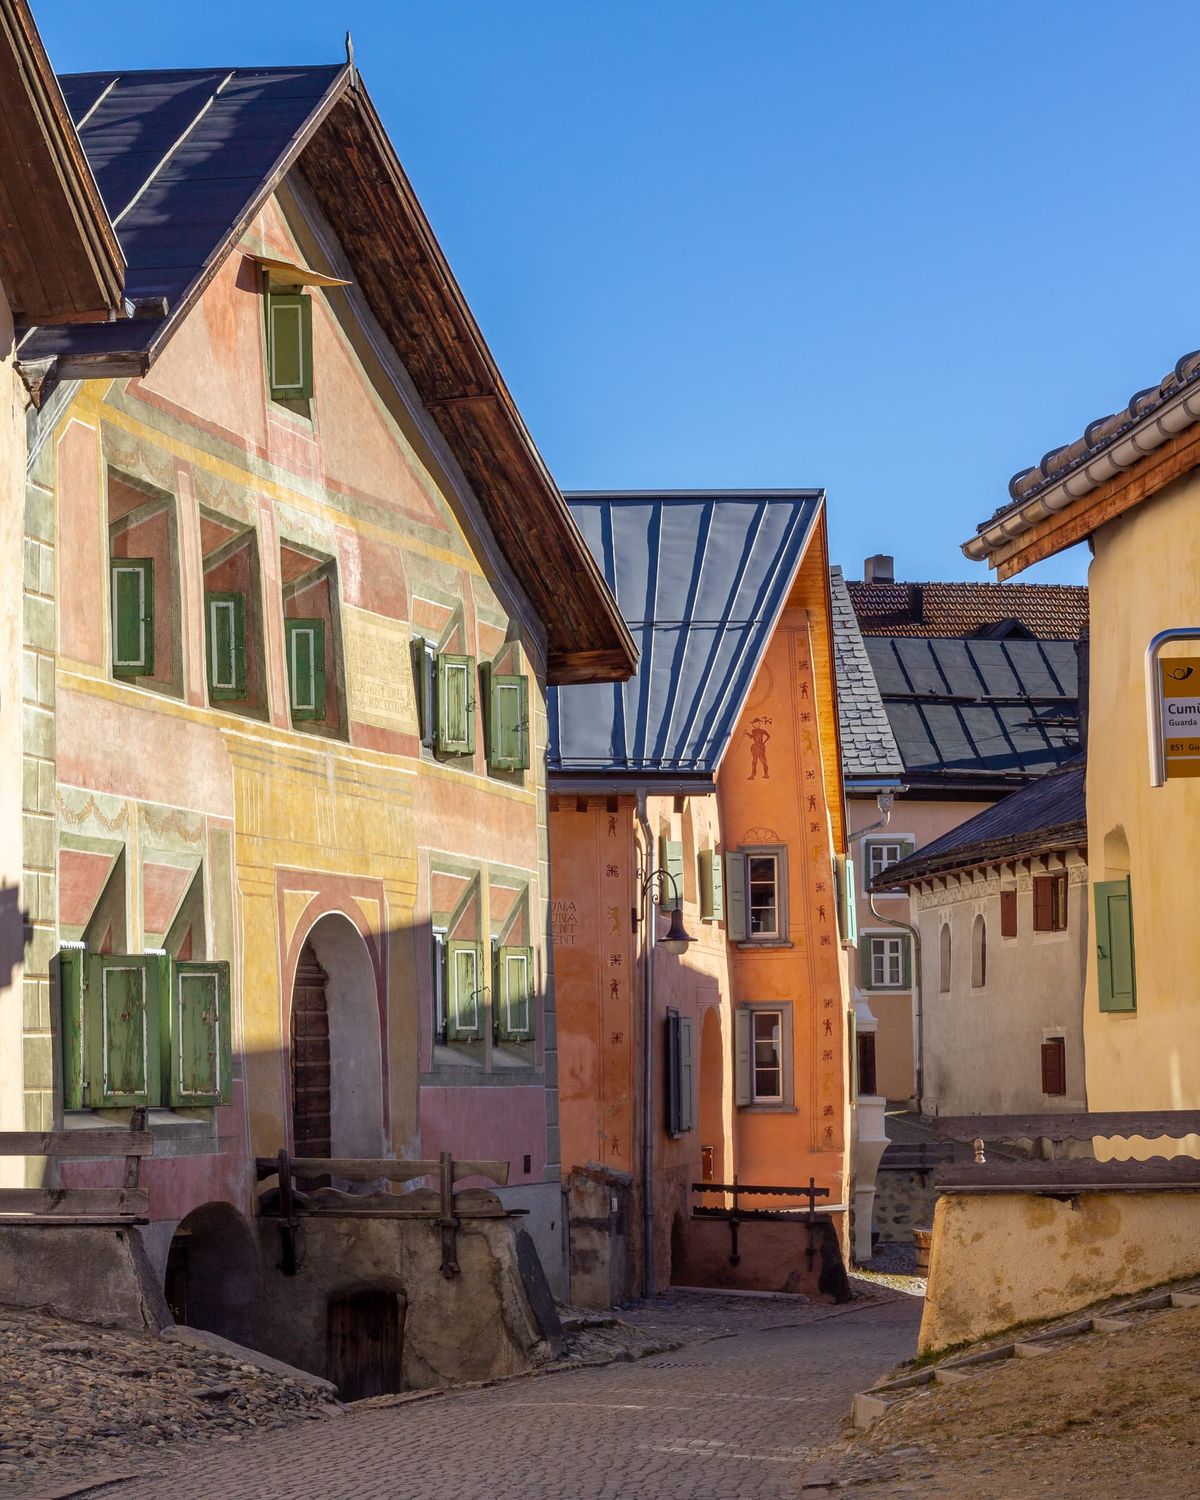
Graubünden bereitet sich auf die Abschaffung des Eigenmietwerts vor. Die Regierung schlägt eine neue Steuer auf überwiegend selbstgenutzte Zweitliegenschaften vor – verbunden mit einer Verfassungsänderung und mehreren politischen Entscheiden.
Das Wichtigste
- Graubünden schlägt eine besondere Steuer auf überwiegend selbstgenutzte Zweitliegenschaften vor.
- Der kantonale Satz soll 1,5 Promille des Vermögenssteuerwerts betragen.
- Gemeinden und Kirchen könnten eine eigene solche Steuer einführen und deren Höhe selbst festlegen.
- Die Vernehmlassung läuft bis 27. November 2026; angestrebt ist ein Start am 1. Januar 2029.
Warum Graubünden eine neue Steuer vorschlägt
Mit der beschlossenen Abschaffung des Eigenmietwerts fällt künftig eine wichtige Steuerbasis weg. Das betrifft Erst- und Zweitliegenschaften, hat in einem Tourismuskanton mit vielen Ferienwohnungen aber besonders grosse Folgen. Die Bündner Regierung schätzt allein die kantonalen Mindereinnahmen bei Zweitliegenschaften auf jährlich 40,5 Millionen Franken. Den Gemeinden dürften weitere 32,5 Millionen Franken entgehen.
Als Ausgleich schlägt die Regierung eine besondere Liegenschaftssteuer auf überwiegend selbstgenutzte Zweitliegenschaften vor. Beim Kanton soll sie 1,5 Promille des Vermögenssteuerwerts betragen. Das ist wichtig für die Einordnung: Die Steuer knüpft nicht an einen Verkaufspreis, an Mieteinnahmen oder an den bisherigen Eigenmietwert an, sondern an den steuerlich festgelegten Vermögenswert der Liegenschaft.
Eine einfache Beispielrechnung zeigt die Grössenordnung des kantonalen Vorschlags: Bei einem Vermögenssteuerwert von 600’000 Franken entsprechen 1,5 Promille jährlich 900 Franken. Das ist keine individuelle Prognose. Der massgebliche Steuerwert kann vom Marktpreis abweichen, und allfällige kommunale oder kirchliche Sätze kämen zusätzlich hinzu. Zudem können Vernehmlassung und parlamentarische Beratung den Vorschlag noch verändern.
Die Vorlage ist noch kein geltendes Gesetz und auch keine fertige Steuerrechnung für einzelne Eigentümerinnen und Eigentümer. Sie befindet sich seit dem 27. August 2026 in der Vernehmlassung. Betroffene Organisationen, Gemeinden, Parteien und weitere Kreise können bis zum 27. November Stellung nehmen. Danach kann die Regierung den Entwurf überarbeiten und dem Grossen Rat eine Botschaft vorlegen.
Gemeinden und Kirchen sollen autonom entscheiden
Neben dem Kanton sollen auch Gemeinden und Kirchen die Möglichkeit erhalten, eine besondere Liegenschaftssteuer einzuführen. Die Grundzüge würden kantonal festgelegt. Eine Gemeinde, die davon Gebrauch macht, müsste in ihrem eigenen Steuergesetz im Wesentlichen noch die Höhe bestimmen. Sie wäre aber nicht verpflichtet, die Steuer einzuführen. Dadurch können Gemeinden ihre Abhängigkeit vom bisherigen Eigenmietwert und ihre lokale Situation berücksichtigen.
Auch bei den Kirchen rechnet die Regierung mit Ausfällen. Genannt werden jährlich rund 500’000 Franken für die evangelisch-reformierte Landeskirche, 1,7 Millionen für evangelische Kirchgemeinden und 1,8 Millionen für katholische Kirchgemeinden. Auch sie sollen autonom entscheiden können, ob sie die neue Steuer nutzen. Je nach Liegenschaftsort und allfälliger kirchlicher Steuerpflicht könnte die gesamte Belastung einer Zweitliegenschaft später deshalb aus einem kantonalen, einem kommunalen und gegebenenfalls einem kirchlichen Anteil bestehen.
Wie hoch diese Summe ausfällt, lässt sich heute nicht seriös berechnen. Dafür müssten neben dem Vermögenssteuerwert die definitiven kantonalen Regeln sowie die Entscheide der jeweiligen Gemeinde und Kirche bekannt sein. Der kommunizierte Satz von 1,5 Promille bezieht sich auf den Vorschlag des Kantons, nicht automatisch auf alle Ebenen zusammen.
Verfassungsabstimmung und Start frühestens 2029
Die Regierung will die neue Steuer aus Gründen der Rechtssicherheit in der Kantonsverfassung verankern. Die Bestimmung soll ausdrücklich erlauben, die besondere Liegenschaftssteuer nur auf Zweitliegenschaften zu erheben. Eine Änderung der Kantonsverfassung untersteht dem obligatorischen Referendum. Die Bündner Stimmberechtigten werden deshalb zwingend über diesen Teil der Reform entscheiden.
Parallel passt der Kanton weitere Regeln an den Systemwechsel an. Abzüge für Energiespar- und Umweltschutzmassnahmen sowie Rückbaukosten im Hinblick auf einen Ersatzneubau sollen entfallen. Den Abzug für denkmalpflegerische Arbeiten will die Regierung dagegen beibehalten, weil solche Arbeiten häufig nicht freiwillig erfolgen. Auch diese Punkte können sich im politischen Verfahren noch verändern.
Als Zieltermin nennt die Regierung den 1. Januar 2029, gleichzeitig mit den neuen bundesrechtlichen Bestimmungen. Bis dahin folgen nach der Vernehmlassung die Beratung im Grossen Rat, die obligatorische Abstimmung über die Verfassungsänderung und gegebenenfalls Anpassungen kommunaler sowie kirchlicher Steuergesetze. Eigentümer sollten deshalb noch keine definitive Belastung einplanen. Klar ist bisher nur die Richtung: Graubünden will einen wesentlichen Teil der wegfallenden Einnahmen aus Zweitliegenschaften mit einer neuen, objektbezogenen Steuer kompensieren.