Was ist eine Privathaftpflichtversicherung? Alltagsschäden verständlich eingeordnet
Eine Privathaftpflicht prüft Schadenersatzansprüche gegen dich und übernimmt versicherte berechtigte Forderungen. Nicht jedes Missgeschick fällt automatisch unter die Police.
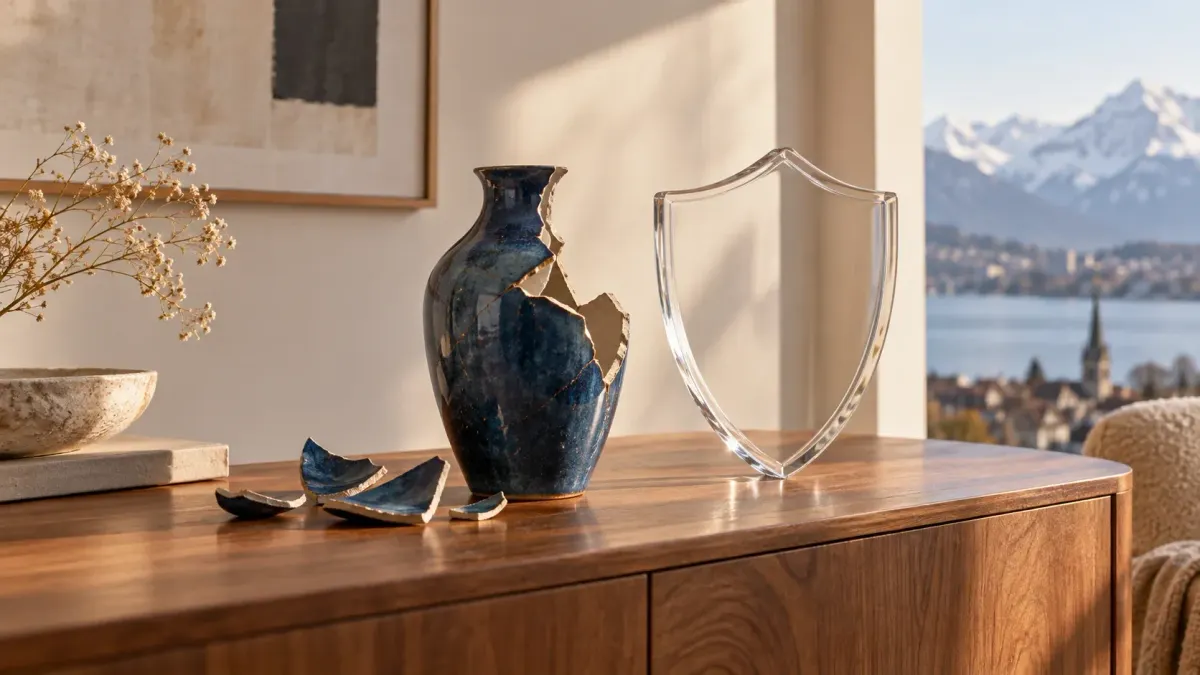
Eine Privathaftpflichtversicherung schützt dich im vereinbarten Umfang vor finanziellen Folgen, wenn du als Privatperson für einen Schaden bei anderen haftest. Sie prüft auch unberechtigte Forderungen und wehrt diese im gedeckten Bereich ab.
Damit geht es um zwei getrennte Fragen: Bist du für den Schaden verantwortlich, und ist dieser Fall versichert? Ein fremder kaputter Gegenstand beantwortet noch keine von beiden vollständig.
Stand: 19. September 2026. Grundlage sind Informationen des Schweizerischen Versicherungsverbands und ein reales Anbieterbeispiel von Generali. Alle geschilderten Schadenfälle und Beträge sind fiktiv; eine Deckungszusage lässt sich daraus nicht ableiten.
Inhalt
- Welche Aufgabe die Versicherung hat
- Eine kaputte Vase: ein fiktiver Schadenfall
- Eigene Schäden sind eine andere Frage
- Welche Vertragsangaben du wirklich lesen solltest
- Ist eine Privathaftpflicht in der Schweiz obligatorisch?
- Bezahlt sie jeden Schaden in einer Mietwohnung?
- Soll ich den verlangten Betrag sofort bezahlen?
- Was du aus dem Begriff mitnehmen solltest
Welche Aufgabe die Versicherung hat
Typische Bereiche sind Personen- und Sachschäden sowie daraus entstehende Vermögensschäden. Die Prüfung und Abwehr unberechtigter Ansprüche gehört ebenfalls zur Funktion. Der Schweizerische Versicherungsverband erläutert diese Aufgaben und stellt unverbindliche Musterbedingungen bereit.
Eine konkrete Police kann jedoch eigene Ausschlüsse, Selbstbehalte, versicherte Personen und Zusatzdeckungen enthalten. Musterbedingungen sind deshalb nicht automatisch dein Vertrag.
Für dich bedeutet das: Eine gemeldete Forderung kann zu einer Zahlung führen, zu einer begründeten Kürzung oder zur Abwehr des Anspruchs. Nur die erste Variante als «Leistung der Versicherung» zu verstehen wäre zu eng.
Eine kaputte Vase: ein fiktiver Schadenfall
Nina ist bei einem Freund zu Besuch. Als sie ihre Tasche vom Tisch nimmt, stösst sie versehentlich dessen Vase um. Der Freund nennt einen damaligen Kaufpreis von CHF 500 und möchte Ersatz. Im Beispiel sind weder der heutige Wert noch eine Reparaturmöglichkeit bereits geklärt.
Nina fotografiert die beschädigte Vase, notiert den Ablauf und bittet um vorhandene Kaufunterlagen. Sie meldet den Fall ihrer Versicherung mit den tatsächlichen Angaben. Sie behauptet weder, die Vase sei neu gewesen, noch verspricht sie ungeprüft die Zahlung eines bestimmten Neupreises.
| Prüffrage | Warum sie im Beispiel wichtig ist |
|---|---|
| Was ist genau passiert? | Der Ablauf ist Grundlage der Haftungsprüfung |
| Wem gehört die Vase? | Ein eigener Gegenstand wäre eine andere Situation |
| Wie alt und in welchem Zustand war sie? | Kaufpreis und ersatzfähiger Schaden sind nicht automatisch identisch |
| Ist der Fall von Ninas Police erfasst? | Deckung und allfälliger Selbstbehalt müssen geprüft werden |
Angenommen, die Prüfung ergibt im Modell einen versicherten Schaden von CHF 300 und einen Selbstbehalt von CHF 100. Dann verblieben unter diesen Annahmen CHF 200 beim Versicherer und CHF 100 bei Nina. Diese Rechnung illustriert nur die Aufteilung; sie legt weder den Wert einer realen Vase noch typische Policenkonditionen fest.
Eigene Schäden sind eine andere Frage
Fällt Nina zu Hause ihre eigene Vase herunter, fehlt im Beispiel ein Schaden bei einer anderen Person. Ihre Privathaftpflicht ist kein allgemeiner Reparaturtopf für ihr Eigentum. Ob eine andere Versicherung greift, hängt von deren eigenem Vertrag ab.
Das Generali-Angebot zur Privathaftpflicht zeigt beispielhaft Leistungen für private Haftpflichtrisiken und die Bedeutung gewählter Deckungen. Eine Hausratversicherung und eine Privathaftpflicht können gemeinsam angeboten werden, erfüllen aber unterschiedliche Aufgaben.
Ebenso solltest du eine Haftpflichtforderung nicht mit einer blossen Bitte um Kulanz verwechseln. Wer eine unangenehme Situation freundschaftlich lösen möchte, kann das besprechen; für die Versicherung bleibt die tatsächliche Haftung massgebend.
Welche Vertragsangaben du wirklich lesen solltest
- Wer ist versichert: nur du oder weitere Personen im Haushalt?
- Welche Versicherungssumme gilt und gibt es besondere Unterlimiten?
- Welcher Selbstbehalt gilt für die konkrete Schadenart?
- Wie sind geliehene, gemietete oder anvertraute Sachen behandelt?
- Welche Tätigkeiten, Fahrzeuge oder besonderen Risiken benötigen eine andere Deckung?
Nina leiht im zweiten Modellfall eine Kamera. Bevor sie aus der Vasenregel auf die Kamera schliesst, prüft sie die Bedingungen zu anvertrauten Gegenständen. Dass beides fremdes Eigentum ist, macht den Deckungsumfang nicht automatisch identisch.
Bei einem Umzug mit einer Partnerperson kontrolliert sie ausserdem den versicherten Personenkreis. Eine gemeinsame Adresse allein ist keine zuverlässige Bestätigung, dass jede Person bereits eingeschlossen wurde.
Ist eine Privathaftpflicht in der Schweiz obligatorisch?
Es besteht keine allgemeine Pflicht für jede Privatperson. Besondere gesetzliche oder vertragliche Anforderungen können aber relevant sein, etwa im Zusammenhang mit bestimmten Risiken oder einem Mietverhältnis. Prüfe deshalb die konkrete Situation, statt aus der allgemeinen Freiwilligkeit auf völlige Bedeutungslosigkeit zu schliessen.
Auch ohne generelle Pflicht können Schäden bei anderen eine erhebliche finanzielle Belastung darstellen. Entscheidend ist eine passende, verständliche Deckung.
Bezahlt sie jeden Schaden in einer Mietwohnung?
Nein. Ein beschädigtes fremdes Mietobjekt kann ein Haftpflichtthema sein, aber normale Abnutzung ist nicht automatisch ein ersatzpflichtiger Schaden. Schadenart, Verantwortlichkeit und Policenbedingungen müssen zusammen beurteilt werden.
Nina dokumentiert beim Auszug deshalb den Zustand und die konkrete Forderung. Sie meldet keinen bereits vorhandenen Kratzer als eigenes neues Missgeschick, nur damit die Abwicklung einfacher erscheint.
Soll ich den verlangten Betrag sofort bezahlen?
Kläre eine strittige oder versicherungsrelevante Forderung zuerst mit dem Versicherer. Melde den Vorfall zeitnah nach den Vertragsregeln und dokumentiere ihn vollständig. Notwendige Sofortmassnahmen zur Verhinderung weiterer Schäden solltest du davon unterscheiden.
Eine sachliche Nachricht lautet: «Ich habe den Vorfall meiner Versicherung gemeldet. Bitte sende mir Fotos und vorhandene Belege, damit Haftung und Schadenhöhe geprüft werden können.» Sie erklärt den nächsten Schritt, ohne ein ungeprüftes Ergebnis zu versprechen.
Was du aus dem Begriff mitnehmen solltest
Privathaftpflicht bedeutet nicht «alles Kaputte ist versichert». Sie verbindet die Prüfung deiner Verantwortung mit dem vereinbarten Versicherungsschutz. Je besser Ablauf, Eigentum, Schaden und Vertrag dokumentiert sind, desto gezielter lässt sich ein Fall beurteilen.
Für Nina beginnt die sinnvolle Vorsorge deshalb vor dem Missgeschick: Sie weiss, wer versichert ist, wo ihre Police liegt und wie sie einen Schaden meldet.