Swisscard Cashback Cards: Für wen lohnt sich das Kartenduo?
Zwei Kreditkarten, keine Jahresgebühr und bis zu 1 % Cashback: So funktioniert das Swisscard-Kartenduo – und auf welche Kosten du trotzdem achten solltest.
Beim ohnehin geplanten Einkauf etwas Geld zurückbekommen: Das ist die Idee der Swisscard Cashback Cards. Das Kartenduo kommt ohne Jahresgebühr aus. Wie viel es dir tatsächlich bringt, hängt jedoch davon ab, welche Karte du verwendest und ob bei deinen Zahlungen zusätzliche Kosten entstehen.
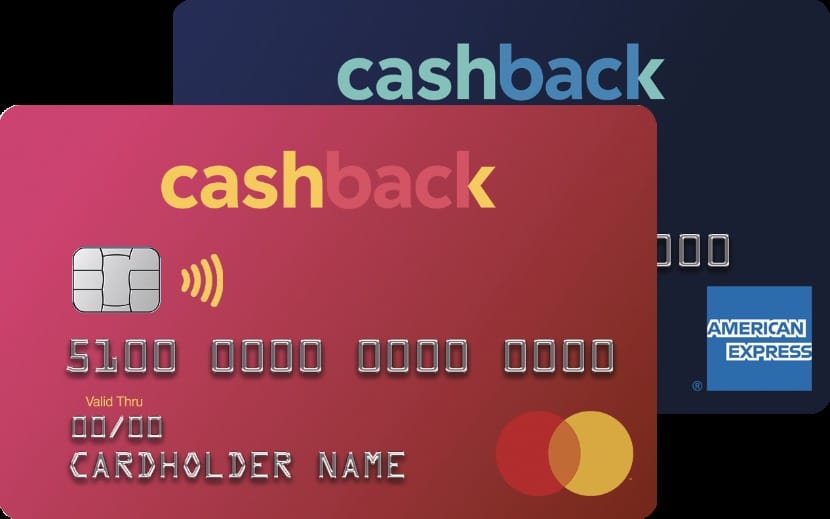
Die Cashback Cards von Swisscard bestehen aus einer American Express und wahlweise einer Visa oder World Mastercard. Du erhältst damit zwei Kartenmarken in einem Paket. Dieser Überblick ordnet die veröffentlichten Konditionen ein; er basiert nicht auf einem persönlichen Langzeittest.
Warum bekommst du zwei Kreditkarten?
Die American Express übernimmt im Duo die Rolle der Karte mit dem höheren Cashback. Visa oder Mastercard ergänzen sie für Zahlungen, bei denen American Express nicht akzeptiert wird. Prüfe deshalb bei deinen häufig genutzten Geschäften und Onlineshops, welche Kartenmarken tatsächlich angeboten werden.
| Karte im Duo | Regulärer Cashback | Typische Rolle |
|---|---|---|
| American Express | 1 % | Für berechtigende Einkäufe bei Amex-Akzeptanz |
| Visa oder World Mastercard | 0,25 % | Ergänzung, wenn die andere Kartenmarke benötigt wird |
| Jahresgebühr der Hauptkarten | CHF 0 | Keine fixe Jahresgebühr für das Duo |
Die unterschiedlichen Rückvergütungen sind wichtiger als die Frage, welche der beiden Zusatzmarken dir optisch besser gefällt. Ob du Visa oder Mastercard wählst, ändert am hier ausgewiesenen regulären Cashback-Satz von 0,25 % nichts.
Was bringen 1 % Cashback im Alltag?
Ein einfaches Rechenbeispiel: Du bezahlst pro Monat CHF 800 an berechtigenden Einkäufen mit American Express und CHF 200 mit der zweiten Karte. Daraus entstehen rechnerisch CHF 8 plus CHF 0.50 Cashback. Über zwölf gleichartige Monate ergibt das CHF 102, bevor mögliche Gebühren berücksichtigt werden.
Würdest du dieselben CHF 1’000 ausschliesslich mit Visa oder Mastercard bezahlen, wären es regulär CHF 2.50 pro Monat beziehungsweise CHF 30 pro Jahr. Die Differenz entsteht durch die Kartenwahl, nicht durch zusätzliche Einkäufe. Für einen realistischen Vergleich solltest du deshalb den Amex-Anteil deiner bestehenden Ausgaben schätzen.
Die Gutschrift kommt jährlich auf das Kartenkonto
Der gesammelte Cashback des Kartenduos wird einmal jährlich dem Kartenkonto gutgeschrieben. Eine Barauszahlung ist ausgeschlossen. Die Kartenbeziehung muss zu diesem Zeitpunkt ungekündigt sein; bei einer Kündigung während des laufenden Kartenjahrs besteht gemäss Bedingungen kein Anspruch auf Cashback.
Nicht jede Belastung zählt als Einkauf. Unter anderem sind Bargeldbezüge, Gebühren, Zinsen, Rückbelastungen, Geldüberweisungen und bestimmte Aufladungen ausgeschlossen. Auch Wertschriftentransaktionen und Glücksspielzahlungen fallen nicht unter die gewöhnliche Rückvergütung. Das Programm belohnt berechtigende Zahlungen, nicht das blosse Verschieben von Geld.
Keine Jahresgebühr bedeutet nicht überall kostenlos
Die Leistungsübersicht nennt für Fremdwährungs- oder Auslandstransaktionen eine Gebühr von 2,5 %. Bargeldbezüge kosten 4 %, mindestens CHF 10. Solche Kosten können den Cashback-Vorteil übersteigen. Das Duo ist deshalb nicht automatisch die günstigste Wahl für Ferienzahlungen oder den Geldautomaten.
Auch die Zahlungsweise zählt: Die Teilzahlungsoption ist verzinst. Wer seine Rechnung vollständig und fristgerecht bezahlt, vermeidet Teilzahlungszinsen. Die Papierrechnung kostet laut Übersicht CHF 1.95 pro Monatsrechnung; eine digitale Abrechnung ist daher ebenfalls einen Blick wert.
Auch im digitalen Wallet die richtige Karte wählen
Die Karten unterstützen Mobile Payment. Wenn du mehrere Karten im Smartphone hinterlegt hast, kontrolliere vor dem Bezahlen, welche gerade ausgewählt ist. Das Handy selbst erhöht die Rückvergütung nicht: Entscheidend bleiben die verwendete Karte, die Akzeptanz beim Händler und die Art der Transaktion.
Für wen sind die Cashback Cards interessant?
- Für planbare Alltagsausgaben: Du nutzt die Karte für Einkäufe, die du ohnehin tätigen würdest.
- Bei passender Akzeptanz: Ein relevanter Teil deiner üblichen Zahlungen lässt sich mit American Express abwickeln.
- Mit vollständiger Rechnungszahlung: Du kannst den gesamten fälligen Betrag innerhalb der Zahlungsfrist begleichen.
- Mit separatem Kostenvergleich fürs Ausland: Du prüfst bei Reisen Gebühren und Wechselkurs, statt nur auf die Rückvergütung zu schauen.
Unter diesen Voraussetzungen kann das Swisscard Cashback-Kartenduo eine praktische Ergänzung für Schweizer Alltagszahlungen sein. Wenn du fast ausschliesslich die zweite Karte nutzt oder regelmässig Teilzahlungen brauchst, fällt der Nutzen anders aus. Vergleiche deshalb deine tatsächliche Nutzung mit den Konditionen, bevor du die Cashback Cards beantragst.
Stand: 13. Oktober 2026. Grundlage sind die Produktangaben, die Leistungsübersicht und die Cashback-Bedingungen von Swisscard. Die aktuellen Konditionen der Cashback Cards findest du beim Anbieter.
Hinweis zu Affiliate-Links
Dieser Beitrag enthält Affiliate-Links. Wenn du über einen solchen Link etwas kaufst oder einen Vertrag abschliesst, erhalten wir möglicherweise eine Provision. Für dich entstehen dadurch keine zusätzlichen Kosten.
Damit unterstützt du die Arbeit von schweiz.blog.