poinz Kreditkarte im Check: Cashback, Gebühren und Nachteile
1 Prozent Cashback klingt gut. Entscheidend ist, was nach Gebühren übrig bleibt. Wir rechnen das poinz Karten-Duo durch und zeigen, für wen es sich eignen kann.
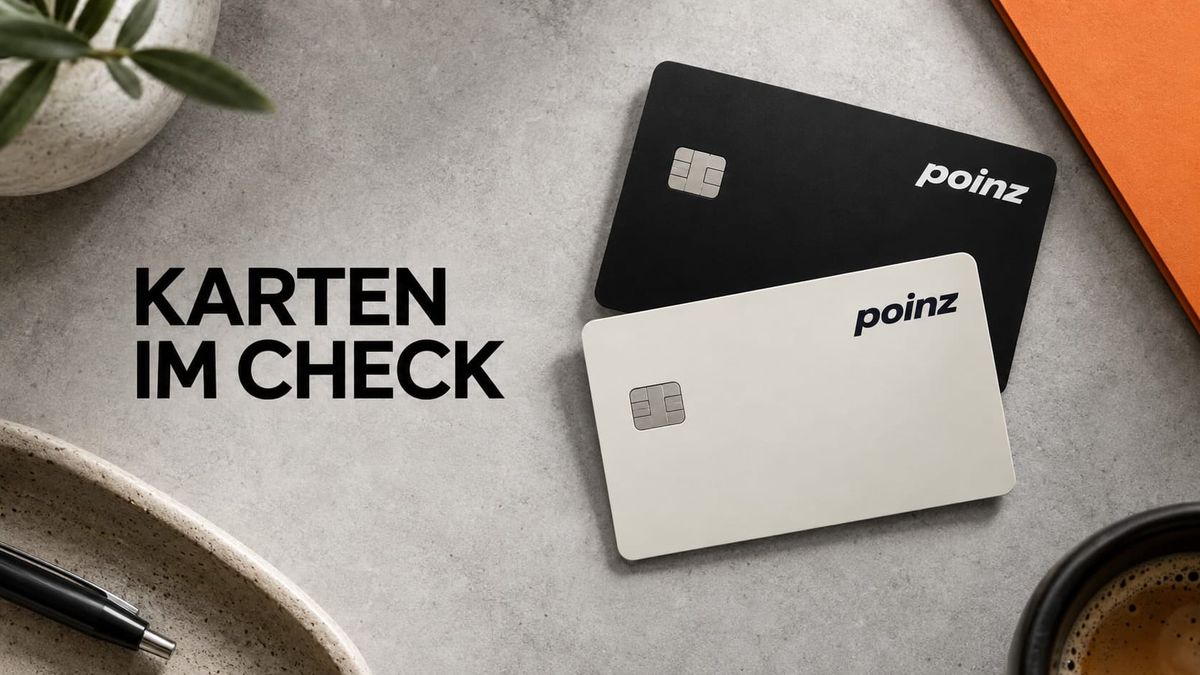
Die poinz Kreditkarten kommen als Duo: eine American Express mit regulär 1 Prozent Cashback und eine Visa mit 0,25 Prozent. Beide haben keine Jahresgebühr. Ob sich das lohnt, hängt vor allem davon ab, welche Karte du tatsächlich nutzen kannst und welche Gebühren bei deinen Zahlungen anfallen.
Für Einkäufe in Schweizer Franken kann das Duo eine interessante Ergänzung sein. Für Bargeld und Auslandseinsätze sieht die Rechnung deutlich anders aus. Dieser Konditionencheck basiert auf den Unterlagen von poinz und Swisscard; er ist kein persönlicher Langzeittest.
poinz American Express und Visa: die Unterschiede
Herausgeber des Duos ist die Swisscard AECS GmbH. Der wesentliche Unterschied zwischen den beiden Karten liegt beim regulären Cashback. Die folgenden Werte stammen aus der offiziellen Gebühren- und Leistungsübersicht, Ausgabe Januar 2026.
| Leistung | American Express | Visa |
|---|---|---|
| Jahresgebühr Hauptkarte | CHF 0 | CHF 0 |
| Reguläres Cashback | 1 % | 0,25 % |
| Welcome Cashback | 3 % in den ersten 3 Monaten, maximal CHF 100 | Kein entsprechendes Welcome Cashback |
| Mobile Payment | Apple Pay, Google Pay, Samsung Pay | Apple Pay, Google Pay, Samsung Pay |
| Herausgeber | Swisscard AECS GmbH | Swisscard AECS GmbH |
Das Welcome Cashback gilt gemäss Leistungsübersicht für neue Hauptkarteninhaber und nur einmal pro Person. Es ist zeitlich und betragsmässig begrenzt. Für einen dauerhaften Vergleich sind deshalb die regulären Sätze von 1 beziehungsweise 0,25 Prozent aussagekräftiger.
Wie viel Cashback bringt poinz im Alltag?
Bei 1'000 Franken an berechtigten Einkäufen ergeben sich mit der American Express rechnerisch 10 Franken Cashback. Mit der Visa sind es 2.50 Franken. Der Unterschied beträgt 7.50 Franken für denselben Umsatz.
Für die Planung ist eine gemischte Nutzung meist aufschlussreicher als eine Rechnung, die jeden Einkauf der höher vergüteten Karte zuordnet. Denn du kannst sie nur einsetzen, wenn die jeweilige Verkaufsstelle American Express akzeptiert.
| Modellrechnung pro Monat | Cashback monatlich | Cashback in 12 Monaten |
|---|---|---|
| CHF 1'000 vollständig mit American Express | CHF 10 | CHF 120 |
| CHF 700 mit American Express, CHF 300 mit Visa | CHF 7.75 | CHF 93 |
| CHF 1'000 vollständig mit Visa | CHF 2.50 | CHF 30 |
Eigene Berechnung mit den regulären Sätzen. Vorausgesetzt sind cashbackberechtigte Umsätze, unveränderte Ausgaben und keine zusätzlichen Gebühren. Willkommensaktionen und Partner-Cashback sind nicht eingerechnet.
Die Beispiele zeigen: Entscheidend ist weniger die höchste beworbene Prozentzahl als die Kartenverteilung deiner normalen Ausgaben. Zusätzliche Käufe lohnen sich dadurch nicht. Wer 100 Franken unnötig ausgibt, hat nach 1 Franken Cashback immer noch 99 Franken weniger.
Welche Gebühren können anfallen?
Die Jahresgebühr ist nur eine Zeile im Preisverzeichnis. Besonders relevant sind diese weiteren Positionen:
| Position | Gebühr laut Swisscard |
|---|---|
| Bargeldbezug am Automaten oder Bankschalter | 4 %, mindestens CHF 10 |
| Fremdwährungs- oder Auslandstransaktion | 2,5 % |
| Jahreszins ab Buchungsdatum | 12 %; bestehende Verträge können abweichen |
| Papierrechnung | CHF 1.95 |
| Ersatzkarte | CHF 25 |
| Zahlungserinnerung | CHF 30 |
Die Übersicht ist ein Auszug, keine vollständige Preisliste. Beim Zins ist für bestehende Verträge die aktuelle Monatsrechnung beziehungsweise die Auskunft des Herausgebers massgeblich.
Beispiel: 500 Franken Umsatz mit Auslandsgebühr
Bei einer Transaktion mit einem für die Rechnung angenommenen Gegenwert von 500 Franken ergeben 2,5 Prozent Gebühr 12.50 Franken. Selbst 5 Franken Cashback mit der American Express gleichen das nicht aus: Rechnerisch bleiben 7.50 Franken Mehrkosten. Wechselkurseffekte können zusätzlich ins Gewicht fallen.
Eine hohe Cashbackquote allein macht diese Karten deshalb nicht zur ersten Wahl für Auslandsausgaben. Achte zudem auf den Begriff Auslandstransaktion: Die Gebührenregel ist nicht ausschliesslich an eine Fremdwährung geknüpft.
Beispiel: Papierrechnungen bei geringer Nutzung
Zwölf Papierrechnungen zu je 1.95 Franken kosten 23.40 Franken im Jahr. Bei jährlich 30 Franken Visa-Cashback aus der obigen Modellrechnung blieben davon nur 6.60 Franken übrig. Digitale Rechnungswege sind deshalb ein relevanter Teil der Kostenkontrolle.
Was bringt kein Cashback?
Swisscard schliesst unter anderem Bargeldbezüge, Gebühren, Zinsen, Rückbelastungen, Geldüberweisungen und Geldumtausch sowie bestimmte Aufladungen und Wertschriftentransaktionen aus. Auch Glücksspiele und damit vergleichbare Leistungen sind nicht cashbackberechtigt. Die vollständigen Ausnahmen stehen in der Leistungsübersicht.
Für deine eigene Rechnung solltest du daher nur Ausgaben einplanen, die tatsächlich als berechtigte Kartenzahlungen gelten. Eine Geldverschiebung wird nicht automatisch zu einem Einkauf mit Rückvergütung.
Cashback sehen und Cashback nutzen sind zwei Schritte
In der poinz App kann Kartencashback zunächst provisorisch erscheinen. Die Swisscard-Unterlagen sehen die kumulierte Gutschrift einmal monatlich auf ein ungekündigtes poinz Konto vor. Ein sichtbarer Zwischenstand ist deshalb nicht mit sofort verfügbarem Bankguthaben gleichzusetzen.
Das freigegebene poinz Guthaben lässt sich für digitale Gutscheine oder Deals einsetzen. Für eine Bankauszahlung gilt nach dem poinz Hilfecenter eine Schwelle von 100 Franken.
Für wen kann sich das Karten-Duo lohnen?
- Für regelmässige Einkäufe in der Schweiz: besonders, wenn du einen erheblichen Teil deiner geplanten Zahlungen mit American Express erledigen kannst.
- Für Personen mit konsequenter Kostenkontrolle: wenn du Rechnungen fristgerecht vollständig bezahlst und gebührenpflichtige Zusatzleistungen vermeidest.
- Für bestehende poinz Nutzende: wenn du das Guthaben ohnehin sinnvoll für deine Einkäufe verwendest.
Weniger überzeugend ist das Duo, wenn du überwiegend im Ausland bezahlst, häufig Bargeld abhebst oder die Teilzahlungsoption benötigst. Die entsprechenden Kosten können die Rückvergütung aufzehren. Auch ein sehr kleiner Jahresumsatz macht den zusätzlichen Verwaltungsaufwand nicht für jede Person sinnvoll.
poinz Kreditkarten und aktuelle Konditionen ansehen
Häufige Fragen zur poinz Kreditkarte
Ist die poinz Kreditkarte wirklich kostenlos?
Für die Hauptkarten fällt keine Jahresgebühr an. Weitere Gebühren und mögliche Zinsen bleiben davon unberührt. «Ohne Jahresgebühr» beschreibt das Produkt daher präziser als ein pauschales «kostenlos».
Brauche ich für die poinz App eine poinz Kreditkarte?
Nein. Die App bietet auch eigenständige Funktionen wie digitale Stempelkarten, Deals und Gutscheine. Das Kreditkarten-Duo ist ein zusätzliches Angebot.
Bekomme ich die Karten automatisch nach dem Antrag?
Nein. Der Antrag wird geprüft. poinz nennt unter anderem ein Mindestalter von 18 Jahren und ein Schweizer Bankkonto als Voraussetzungen. Eine Antragstellung ist keine Zusage; Kredit darf nicht vergeben werden, wenn er zur Überschuldung führt.
Stand: 10. Oktober 2026. Konditionen: Swisscard-Gebühren- und Leistungsübersicht 01/2026 sowie poinz Produktinformationen. Massgeblich sind die beim Vertragsabschluss geltenden Unterlagen.
Hinweis zu Affiliate-Links
Dieser Beitrag enthält Affiliate-Links. Wenn du über einen solchen Link etwas kaufst oder einen Vertrag abschliesst, erhalten wir möglicherweise eine Provision. Für dich entstehen dadurch keine zusätzlichen Kosten.
Damit unterstützt du die Arbeit von schweiz.blog.