Ein Auto besitzen in der Schweiz: Der Einsteiger-Guide zu Kosten und Organisation
Der Kaufpreis ist erst der Anfang. Dieser Guide zeigt, welche laufenden Kosten, Dokumente und Aufgaben zum ersten eigenen Auto gehören.
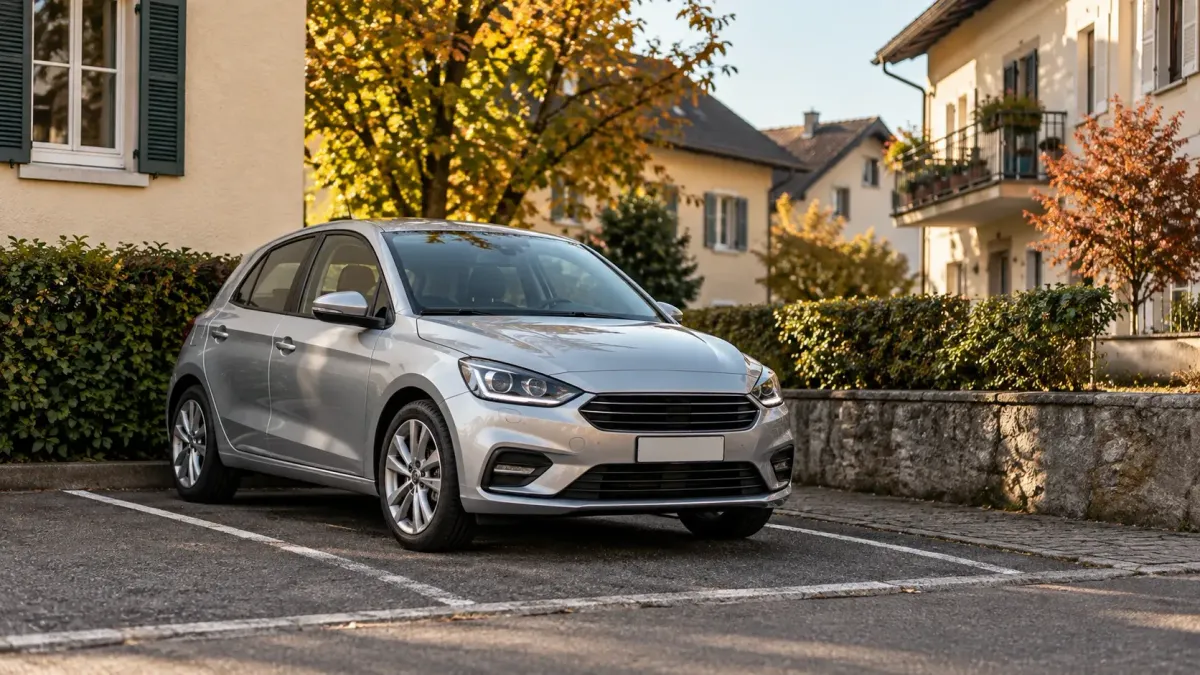
Das Auto kostet CHF 12’000 und passt ins Ersparte. Damit ist aber noch nicht beantwortet, ob du es dauerhaft gut finanzieren kannst. Parkplatz, Versicherung, Unterhalt und Wertverlust laufen über den Kauf hinaus weiter.
Ein erstes Auto lässt sich vernünftig planen, wenn du Anschaffung, jährliche Kosten und organisatorische Pflichten getrennt betrachtest. Ein fiktives Occasion-Beispiel zeigt dir, wie daraus ein belastbares Budget wird.
Stand: 20. September 2026. Alle Fahrzeug- und Kostenwerte sind frei gewählte Rechenannahmen, keine Marktpreise. Zürich dient als Beispiel für die Zulassung; Gebühren und Verkehrssteuern sind kantonal zu prüfen.
Inhalt
- Was Autobesitz im Alltag bedeutet
- Die wichtigsten Kostenbegriffe
- Ein fiktives Jahresbudget für eine Occasion
- Vor dem Kauf Zustand und Unterlagen prüfen
- Zulassung und Versicherung organisieren
- Parkplatz, Wartung und Termine nicht vergessen
- Typische Fehlrechnungen
- Hilfsmittel und dein nächster Schritt
Was Autobesitz im Alltag bedeutet
Ein eigenes Auto steht dir regelmässig zur Verfügung, bindet aber Geld und verlangt Organisation. Du brauchst einen legalen Abstellplatz, passenden Versicherungsschutz und Zeit für Wartung, Reparaturen und administrative Änderungen.
Notiere zuerst deine tatsächlichen Wege: Arbeitsweg, Betreuung, Einkauf, Wochenenden und besondere Transporte. Prüfe dann, welche Anforderungen häufig und welche nur selten auftreten. Für einen einzigen jährlichen Möbeltransport musst du nicht zwingend das ganze Jahr ein grosses Fahrzeug besitzen.
Ein Vergleich mit ÖV, Carsharing oder gelegentlicher Miete wird erst fair, wenn beim Auto mehr als Treibstoff eingerechnet wird.
Die wichtigsten Kostenbegriffe
Kaufpreis und Liquidität
Der Kaufpreis ist das Geld, das du für den Erwerb aufbringen musst. Dazu können erste Reparaturen, Zubehör und Zulassungsgebühren kommen. Bei Finanzierung oder Leasing sind Vertragsbedingungen, Zinsen, Laufzeit und Rückgabe- beziehungsweise Restwertfragen gesondert zu prüfen.
Wertverlust
Der Wertverlust ist die Differenz zwischen Anschaffung und späterem Verkauf über die Nutzungszeit. Du erhältst dafür nicht jeden Monat eine Rechnung, wirtschaftlich gehört er trotzdem zu den Kosten. Der spätere Verkaufspreis ist eine Annahme, solange das Auto nicht verkauft wurde.
Fixe und nutzungsabhängige Kosten
Parkplatz und viele Versicherungsbestandteile fallen auch bei wenig Fahrleistung an. Energie, Reifenverschleiss und ein Teil des Unterhalts hängen stärker von der Nutzung ab. Der TCS-Kostenrechner hilft, die Positionen strukturiert zu erfassen.
Ein fiktives Jahresbudget für eine Occasion
Sofia kauft im Beispiel ein Auto für CHF 12’000. Sie plant vier Jahre Nutzung und einen späteren Verkauf für CHF 4’000. Daraus ergibt sich ein angenommener Wertverlust von CHF 2’000 pro Jahr. Sie fährt 10’000 Kilometer jährlich.
| Fiktive Jahresposition | Betrag |
|---|---|
| Wertverlust: (12’000 − 4’000) ÷ 4 | CHF 2’000 |
| Versicherung | CHF 900 |
| Verkehrssteuer | CHF 300 |
| Parkplatz: CHF 120 × 12 | CHF 1’440 |
| Energie: 650 Liter × CHF 1.80 | CHF 1’170 |
| Service, Reparaturen und Reifen | CHF 1’100 |
| Vignette, Prüfungs- und weitere Kleinkosten als Planposten | CHF 140 |
| Gesamte Beispielkosten pro Jahr | CHF 7’050 |
Das entspricht CHF 587.50 pro Monat oder rund 71 Rappen pro Kilometer. Es ist kein Durchschnittswert und keine Prognose für eine konkrete Occasion. Finanzierungszinsen oder Kosten des gebundenen Kapitals sind hier nicht enthalten; bei Bedarf kommen sie hinzu.
Ohne den nicht direkt bezahlten Wertverlust bleiben CHF 5’050 geplante laufende Ausgaben. Für die Anschaffung braucht Sofia trotzdem die CHF 12’000. Sie darf den gesamten Kaufpreis nicht zusätzlich jedes Jahr als Ausgabe in dieselbe Vollkostenrechnung aufnehmen. Für den späteren Ersatz legt sie Geld separat zurück.
Vor dem Kauf Zustand und Unterlagen prüfen
Lass dir Fahrzeugausweis, Wartungsnachweise und Informationen zu Unfallschäden oder bekannten Mängeln zeigen. Vergleiche Fahrzeugidentifikation und Vertragsangaben. Eine Probefahrt sollte nicht nur aus einer Runde um den Block bestehen, sofern eine sichere und versicherte Durchführung möglich ist.
Bei Unsicherheit kann eine unabhängige Occasion-Prüfung sinnvoll sein. Eine bestandene Motorfahrzeugkontrolle ist keine Garantie dafür, dass in den nächsten Jahren keine Reparaturen anfallen. Sie ersetzt auch keine klare Vereinbarung über zugesicherte Eigenschaften.
- Was ist im Preis enthalten: Räder, Schlüssel, Ladekabel oder Zubehör?
- Welche Mängel sind bekannt und schriftlich festgehalten?
- Welche Gewährleistungs- oder Garantiebestimmungen gelten konkret?
- Wann erfolgen Zahlung, Übergabe und Zulassung?
Reserviere neben dem Kaufbetrag einen Puffer. Eine günstige Occasion ohne Wartungsreserve kann deinen Alltag schneller belasten als ein zunächst teurer wirkendes, besser planbares Angebot.
Zulassung und Versicherung organisieren
Für die Zulassung benötigst du die vorgeschriebenen Fahrzeugunterlagen und einen Versicherungsnachweis für die Motorfahrzeug-Haftpflicht. Im Zürcher Verfahren verlangt das Strassenverkehrsamt den Fahrzeugausweis im Original beziehungsweise bei einem Neufahrzeug den Prüfungsbericht; der Versicherer übermittelt den Nachweis elektronisch. Details stehen bei Fahrzeuge und Kontrollschilder des Kantons Zürich.
Die Haftpflicht betrifft Ansprüche anderer aus dem Fahrzeugbetrieb. Schäden am eigenen Auto sind eine andere Frage und können je nach Vertrag über Teil- oder Vollkasko gedeckt sein. Vergleiche Selbstbehalte, versicherte Fahrer, Nutzung, Zusatzleistungen und Ausschlüsse.
Kläre den Ablauf vor der Abholung. Ein gekaufter Wagen darf nicht allein deshalb sofort auf öffentlichen Strassen gefahren werden. Bei Import, besonderen Umbauten oder älteren Fahrzeugen können zusätzliche Schritte nötig sein.
Parkplatz, Wartung und Termine nicht vergessen
Prüfe vor dem Kauf, wo das Auto regelmässig steht und welche Berechtigung dafür erforderlich ist. Eine Bewohnerparkkarte ist kein Anspruch auf einen jederzeit freien Platz. Bei einem Elektroauto gehören Lademöglichkeit, Bewilligung und tatsächliche Ladekosten zur Prüfung.
- Speichere Versicherungs-, Pannen- und Werkstattkontakte.
- Übernimm Wartungstermine und behördliche Aufgebote in deinen Kalender.
- Kontrolliere regelmässig Reifen, Beleuchtung und erkennbare Schäden nach Fahrzeuganleitung.
- Sammle Rechnungen und Kilometerstände für eine eigene Kostenübersicht.
- Prüfe den Schutz und die administrativen Anforderungen bei Umzug oder geänderter Nutzung.
Sicherheitsrelevante Warnungen oder ungewöhnliches Fahrverhalten sind kein Punkt für «irgendwann». Kläre die Ursache, bevor du weiterfährst, wenn ein sicherer Betrieb fraglich ist.
Typische Fehlrechnungen
- Nur Kaufpreis und Treibstoff betrachten.
- Wertverlust vergessen oder Kaufpreis und Wertverlust doppelt zählen.
- Eine niedrige Fahrleistung automatisch mit sehr niedrigen Gesamtkosten gleichsetzen.
- Reparaturen als völlig unerwartet behandeln, obwohl das Fahrzeug bereits älter ist.
Nach dem ersten Jahr ersetzt Sofia ihre Planwerte durch echte Rechnungen. Für den zukünftigen Wertverlust bleibt weiterhin eine Schätzung nötig. So wird ihr Budget genauer, ohne dass sie eine einzelne günstige Werkstattrechnung für dauerhaft repräsentativ hält.
Hilfsmittel und dein nächster Schritt
Nutze das Strassenverkehrsamt deines Kantons für Zulassung und Verkehrssteuer, deine Versicherung für den konkreten Schutz und den TCS-Rechner für eine strukturierte Kostenplanung. Das TCS-Material zu Fahrzeugkosten vertieft die Unterscheidung der Kostenarten.
Erstelle vor der ersten Besichtigung ein Jahresbudget mit Parkplatz und Unterhalt. Dann weisst du, welcher Kaufpreis zu einem dauerhaft tragbaren Autobesitz passt.